Domain polierautomat.de kaufen?
Wir ziehen mit dem Projekt
polierautomat.de um.
Sind Sie am Kauf der Domain
polierautomat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polierautomat.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Polierautomat BDP 50/1500 CDie Poliermaschine BDP 50/1500 C besticht durch kompakte Abmessungen und einfache Manövrierbarkeit dank zentralem Entlastungsrad. Mit einer Drehzahl von 1500 U/min liefert das Gerät glänzende Polierergebnisse. Einfache Bedienelemente gewährleisten eine intuitive Handhabung. Die umlaufende Schürze verhindert Staubverwirbelungen. Der Staub wird durch eine Passivabsaugung in einem ca. 1 Liter großen, wiederverwendbaren Stofffilterbeutel gesammelt. Die Maschine ist bewegungsneutral und ermöglicht eine konsequente Geradeausfahrt – für maximale Produktivität. Der verstellbare Griff garantiert eine komfortable Arbeitshöhe und kann zur platzsparenden Aufbewahrung hochgeklappt werden. Der Abzugshebel verhindert einen unbeabsichtigten Maschinenstart und stoppt das Gerät sobald der Hebel losgelassen wird. Der schwimmende Padtreibteller stellt sich automatisch auf den Untergrund ein. Er ist federentlastet und stellt den optimalen Anpressdruck sicher. Der optional erhältliche Spray-Cleaning-Anbausatz sorgt dafür, dass Reinigungsmittel nur dort aufgesprüht wird, wo es gebraucht wird.3016,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Poliermaschine und Schleifmaschine CC-PO 1100/150 E rot/schwarz, 1.100 Watt, Schleifscheibe Ø 150mmLeistung/Spannung: 1.100 Watt Durchmesser: 150 mm Verwendungszweck: Zum Schleifen und Polieren von lackierten Flächen, z.B. Lackpflege bei Fahrzeugen65,90 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Flex Schleifmaschine SUPRAFLEX SE 14-2 125 Set 391.174 für Holz, Stein + MetallFlex Schleifmaschine SUPRAFLEX SE 14-2 125 Set für Holz, Stein + Metall SUPRAFLEX, der Schleif-Spezialist für Metall, Stein, lackierte Oberflächen, Holz VR-Elektronik: stufenlose Drehzahlvorwahl, Drehzahlkonstanthaltung mittels Tachogenerator, Überlastungsschutz, Wiederanlaufsperre und Temperaturüberwachung Kraftvoller 1400 Watt Motor mit leistungsstarkem Lüfter für optimale Kühlung Optimierte Luftführung für bestmögliche Kühlwirkung von Motor und Getriebe. Keine störende Abluft für den Anwender Neuartige Kombination von Planeten- und Winkelgetriebe sorgt für extreme Geräuschreduzierung Flacher Getriebekopf reduziert den Abstand zur Oberfläche. Dies ermöglicht, die Maschine in jeder Lage sicher zu führen Griffhaube: ergonomisch geformt mit SoftGrip. Die Maschine kann präzise geführt werden und liegt immer angenehm und sicher in der Hand Komplett vergossener Elektronikbaustein verhindert Schäden durch Stäube. Mit Schutzgitter am Wickelkopf des Ankers und gepanzerter Wicklung am Anker. Der 3-fach Wicklungsschutz reduziert den Verschleiß des Motors und verlängert die Lebensdauer Epoxidbeschichtete Wicklung am Feldpaket Schutzhaube mit schwenkbarem Randsegment Einfache Bedienung durch griffgünstigen und staubgeschützen Ein-/Aus-Schalter 4 Meter PUR H07-BQF Kabel: verschleißfest, flexibel mit hoher Abrieb- und Kerbfestigkeit Spindelarretierung Schleif-Spezialist zum Sanieren, Renovieren, Modernisieren, Bearbeitung von Inox, Metall, Natur-/Kunststein, Holzoberflächen, lackierten Oberflächen519,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Rehnen Schleifmaschine Poliermaschine PSM-1 1090900000 RPM stufenlos regelbarBeschreibung: Zum Schleifen von nahezu allen Werkstückformen über Bürstwerkzeuge oder Lufttrommel (gerade, runde, gebogene Profile etc.) Massivholzschliff Lackzwischenschliff Bürsten Polieren verschiedene Schleifmittel einsetzbar durch 30 mm Werkzeugaufnahme Optional mit variabler Drehzahlverstellung inklusive: 1 Stück Drehzahl stufenlos regelbar Nr. 1090-990010 2 Stück Vario Modular D. 300 mm, B. 250 mm Nr. 1090-990107 Versand per Spedition möglich.5911,92 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
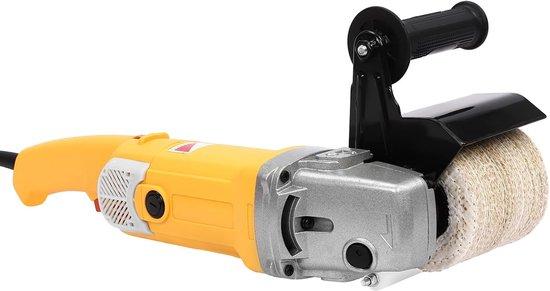
Satin Maschine - Metall Poliermaschine - Holz Metall Poliermaschine - 8 Geschwindigkeit einstellbar - 10x10 cm Rolle - Schwarz GelbGeben Sie Ihren Werkstücken mit dieser leistungsstarken Satinmaschine ein professionelles Finish. Irgendwelche Unebenheiten, Rost oder alte Farbschichten? Diese Maschine entfernt sie mühelos und bereitet Oberflächen für die weitere Verarbeitung vor, spart Zeit und Aufwand. Diese vielseitige Maschine ist ideal zum Polieren und Bürsten verschiedener Materialien wie Metall, Edelstahl und Holz. Dank seiner einstellbaren 8 Geschwindigkeiten können Sie die Maschine perfekt an jedenanpassen, vom groben Schleifen bis zum Feinpolieren. Das ergonomische Design mit Doppelgriffen sorgt für komfortables Arbeiten auch bei Langzeitprojekten in Ihrer Werkstatt oder im Hobbyraum. Mit einem robusten Edelstahlgehäuse und einem leistungsstarken 1400W Motor mit einer Höchstgeschwindigkeit von 3500 U/min liefert diese Satinmaschine eine langlebige Leistung. Die 10 cm breite Walze ermöglicht schnelles Arbeiten, während der effektive Wärmeabfluss eine Überhitzung verhindert. Beginnen Sie noch heute mit der Ve335,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polierautomat BDP 50/1500 CDie Poliermaschine BDP 50/1500 C besticht durch kompakte Abmessungen und einfache Manövrierbarkeit dank zentralem Entlastungsrad. Mit einer Drehzahl von 1500 U/min liefert das Gerät glänzende Polierergebnisse. Einfache Bedienelemente gewährleisten eine intuitive Handhabung. Die umlaufende Schürze verhindert Staubverwirbelungen. Der Staub wird durch eine Passivabsaugung in einem ca. 1 Liter großen, wiederverwendbaren Stofffilterbeutel gesammelt. Die Maschine ist bewegungsneutral und ermöglicht eine konsequente Geradeausfahrt – für maximale Produktivität. Der verstellbare Griff garantiert eine komfortable Arbeitshöhe und kann zur platzsparenden Aufbewahrung hochgeklappt werden. Der Abzugshebel verhindert einen unbeabsichtigten Maschinenstart und stoppt das Gerät sobald der Hebel losgelassen wird. Der schwimmende Padtreibteller stellt sich automatisch auf den Untergrund ein. Er ist federentlastet und stellt den optimalen Anpressdruck sicher. Der optional erhältliche Spray-Cleaning-Anbausatz sorgt dafür, dass Reinigungsmittel nur dort aufgesprüht wird, wo es gebraucht wird.3016,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Poliermaschine und Schleifmaschine CC-PO 1100/150 E rot/schwarz, 1.100 Watt, Schleifscheibe Ø 150mmLeistung/Spannung: 1.100 Watt Durchmesser: 150 mm Verwendungszweck: Zum Schleifen und Polieren von lackierten Flächen, z.B. Lackpflege bei Fahrzeugen65,90 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Flex Schleifmaschine SUPRAFLEX SE 14-2 125 Set 391.174 für Holz, Stein + MetallFlex Schleifmaschine SUPRAFLEX SE 14-2 125 Set für Holz, Stein + Metall SUPRAFLEX, der Schleif-Spezialist für Metall, Stein, lackierte Oberflächen, Holz VR-Elektronik: stufenlose Drehzahlvorwahl, Drehzahlkonstanthaltung mittels Tachogenerator, Überlastungsschutz, Wiederanlaufsperre und Temperaturüberwachung Kraftvoller 1400 Watt Motor mit leistungsstarkem Lüfter für optimale Kühlung Optimierte Luftführung für bestmögliche Kühlwirkung von Motor und Getriebe. Keine störende Abluft für den Anwender Neuartige Kombination von Planeten- und Winkelgetriebe sorgt für extreme Geräuschreduzierung Flacher Getriebekopf reduziert den Abstand zur Oberfläche. Dies ermöglicht, die Maschine in jeder Lage sicher zu führen Griffhaube: ergonomisch geformt mit SoftGrip. Die Maschine kann präzise geführt werden und liegt immer angenehm und sicher in der Hand Komplett vergossener Elektronikbaustein verhindert Schäden durch Stäube. Mit Schutzgitter am Wickelkopf des Ankers und gepanzerter Wicklung am Anker. Der 3-fach Wicklungsschutz reduziert den Verschleiß des Motors und verlängert die Lebensdauer Epoxidbeschichtete Wicklung am Feldpaket Schutzhaube mit schwenkbarem Randsegment Einfache Bedienung durch griffgünstigen und staubgeschützen Ein-/Aus-Schalter 4 Meter PUR H07-BQF Kabel: verschleißfest, flexibel mit hoher Abrieb- und Kerbfestigkeit Spindelarretierung Schleif-Spezialist zum Sanieren, Renovieren, Modernisieren, Bearbeitung von Inox, Metall, Natur-/Kunststein, Holzoberflächen, lackierten Oberflächen519,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauck, Eva: Kinder-Werkstatt Holz, Stein, MetallKinder-Werkstatt Holz, Stein, Metall , Wie geht man mit Säge und Hammer richtig um, wie wird Metall geschnitten oder gelötet, Stein durchbohrt oder gefeilt? Antworten auf diese Fragen und ganz viele Vorschläge zum Selberprobieren gibt's in diesem Buch. Von der Murmelbahn aus Blechdosen über Schmuck aus Speckstein bis zum Tisch-Kicker - für jeden Geschmack ist etwas dabei. Bei diesen Projekten haben viele Kinder einzeln oder in Gruppen mitgewirkt und bewiesen, dass alle Projekte machbar sind. Die «Kinder-Werkstatt» versammelt die besten Projekte der erfolgreichen, vergriffenen Kinderwerkbücher von Eva Hauck und Claudia Huboi. , Heckklappen > Pickup-Ladeflächen & Teile , Erscheinungsjahr: 20240902, Produktform: Kartoniert, Beilage: Softcover, Autoren: Hauck, Eva~Huboi, Claudia, Seitenzahl/Blattzahl: 96, Abbildungen: durchgehend farbige Fotos, Keyword: Betonstein; Bohren; Gestalten mit Kindern; Löten; Metall/Stein; Schnitzen; Schrauben; Speckstein, Fachschema: Kinder- u. Jugendliteratur / Malen, Zeichnen~Malbuch~Holz / Basteln, Werken~Kinder- u. Jugendliteratur / Basteln, Handarbeiten~Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Dekorative Holzarbeiten~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 7, Warengruppe: HC/Kinderbücher/Kinderbeschäftigung/Kreativität, Fachkategorie: Kinder/Jugendliche: Allgemeine Interessen: Holz- und Modellbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 218, Breite: 198, Höhe: 11, Gewicht: 332, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.